Markteinblicke
Die Entwicklungen an den Finanzmärkten sind vielfältig und dynamisch. Wir zeigen, was aktuell wichtig ist – kompakt und verständlich eingeordnet.
2026
Zwei Notenbanken haben innerhalb von acht Tagen in denselben Schock hinein gestrafft. Die EZB hob den Einlagesatz am 10. September von 2.25 auf 2.50 Prozent, das Fed folgte am 16. September mit einem Viertelprozentpunkt auf 3.75 bis 4.00 Prozent, und in beiden Fällen ist der Preisauftrieb dominant energieseitig. Die europäische Zerlegung ist eindeutig: 14.3 Prozent Energieinflation gegen 2.4 Prozent Kernrate, und nach der Analyse der Notenbank selbst erklären nachteilige Energieangebotsschocks nahezu den gesamten Anstieg der Gesamtinflation der ersten Jahreshälfte. In der Schweiz liegt die Kernrate mit 0.4 Prozent tiefer als zu Jahresbeginn, obwohl die Gesamtrate auf 0.8 Prozent gestiegen ist. Wer gegen einen Angebotsschock strafft, verteuert Kredite, ohne die Ursache zu erreichen: Das Öl wird davon nicht billiger, nur die Finanzierung dessen, was mit dem Öl produziert wird.
Die Rechtfertigung liegt deshalb nicht in der Gegenwart, sondern in der Verankerung der Erwartungen. Das ist ein legitimes, aber schwaches Argument, solange die Zweitrundeneffekte fehlen, und sie fehlen bisher. Die Tariflöhne der Eurozone wuchsen im zweiten Quartal um 3.4 Prozent, bei einer Gesamtinflation von 3.3 Prozent im August bleibt real kaum etwas übrig. In den USA ist die Rechnung schon negativ: 3.10 Prozent Stundenlohnwachstum im August gegen 3.40 Prozent Teuerung. Löhne, die der Inflation nachlaufen, treiben keine Spirale, sie dämpfen die Nachfrage. Der amerikanische Fall ist gleichzeitig der einzige, in dem sich überhaupt ein binnenwirtschaftlicher Kern findet, und er ist kleiner als die Schlagzeile. Die Kernrate der Konsumentenpreise fiel im August auf 2.4 Prozent, den tiefsten Wert seit über fünf Jahren. Kernwaren, also Autos, Kleidung, Möbel, steigen um weniger als ein Prozent im Jahr, Gebrauchtwagen liegen unter dem Vorjahr, Autoversicherungen und Behandlungskosten sinken. Was bleibt, sind Dienstleistungen mit rund 3 Prozent, getragen von Wohnkosten, und auch die verlieren Tempo: 3.0 Prozent nach 3.2 Prozent im Juli.
Zählt man die Einzelposten, ergibt sich das umgekehrte Bild, und dieser Methodenunterschied erklärt, warum beide Seiten überzeugend klingen. Der Fed-Chef misst nicht an den Konsumentenpreisen, sondern am PCE-Index, dem Preisindex der privaten Konsumausgaben, den er als verbindliches Zielmass bestätigt hat. Er zerlegt ihn in seine 199 Komponenten und zählt, wie viele davon schneller als 3 Prozent teurer werden: 54 Prozent über zwölf Monate, 49 Prozent über sechs, gegen einen Vorpandemie-Durchschnitt von rund 32 Prozent. Ungewichtet ist die Teuerung also breit, und Breite heisst für eine Notenbank, dass es nicht am Öl liegt. Gewichtet nach Ausgabenanteilen kippt das Bild: Benzin allein, mit 27 Prozent Jahresteuerung, trug im August mehr als ein Drittel des monatlichen Anstiegs der Konsumentenpreise, Flugtickets verteuerten sich um 23 Prozent im Jahr, was Kerosin ist und nicht Nachfrage, und der Strassendiesel kostet seit Mitte September erstmals über 6 Dollar je Gallone, 68 Prozent mehr als vor einem Jahr, was über Transport- und Erntekosten erst noch in die Regale wandert.
Die schweren Posten der Kernrate dagegen bewegen sich kaum. Viele kleine Preise über 3 Prozent, wenige grosse Preise als Ursache: Der Entscheid vom 16. September folgt der Zählmethode, und wer zählt, misst die Symptome des Schocks, nicht seine Ursache.
Das Ereignis
Am Mittwoch, dem 19. August, kündigte US-Finanzminister Scott Bessent an, die Rückkäufe von Staatsanleihen mit 10 bis 30 Jahren Laufzeit mindestens zu verdoppeln. Die Obergrenze pro Rückkauftermin steigt von 2 auf 4 Milliarden Dollar. Da bis zum 4. November sieben solcher Termine anstehen, entspricht das über die gesamte Programmdauer einer zusätzlichen Rückkaufkapazität von rund 14 Milliarden.
Diese Zahl verdient einen Moment Aufmerksamkeit. Nicht die gesamte US-Staatsschuld ist handelbar: Von den 40 Billionen Dollar Bruttoverschuldung entfallen 7 bis 8 Billionen auf Papiere, die der Staat bei seinen eigenen Sozialversicherungsfonds hält. Diese werden nicht gehandelt und kommen für einen Rückkauf nicht in Frage. Es bleiben rund 32 Billionen in privaten Händen, davon etwa 5.3 Billionen im langen Laufzeitbereich, den Bessent adressiert. Die Aufstockung beträgt damit gut ein Viertelprozent des relevanten Segments.
Das Instrument selbst ist zudem weder neu noch eine Erfindung dieser Regierung. Janet Yellen richtete das Rückkaufprogramm 2024 ein und legte dabei die Obergrenzen fest, die bis vergangene Woche galten: 4 Milliarden pro Termin für Laufzeiten bis zehn Jahre, 2 Milliarden für alles darüber. Bessent hat diese Architektur übernommen und nun lediglich die tiefere der beiden Grenzen an die höhere angeglichen. Das lange Ende erhält damit, was der Rest der Zinskurve seit zwei Jahren hat. Auch der Terminplan folgt keiner kurzfristigen Eingebung: Die sieben Rückkauftermine zwischen dem 9. September und dem 4. November stehen seit Jahren im Kalender.
Wer also nach einer geldpolitischen Zeitenwende sucht, findet sie hier nicht. Und trotzdem hat diese Ankündigung eine Woche lang die Märkte beschäftigt. Das ist der eigentlich interessante Befund: Die Wirkung liegt nicht im Betrag, sondern im Signal.
Die Marktreaktion und ihre Halbwertszeit
Auslöser war die Rendite der 30-jährigen US-Staatsanleihe. Sie hält sich seit Wochen über 5.2 Prozent, kletterte am Montag, dem 17. August, auf über 5.3 Prozent und tendierte weiter nach oben. Das ist der höchste Stand seit 2007. Zwei Handelstage später griff Bessent ein.
Die Sofortreaktion fiel deutlich aus. Die 30-jährige Rendite fiel um rund 10 Basispunkte, der Dollar gab gegen sämtliche G10-Währungen nach, der Dollarindex verlor 0.8 Prozent, Gold stieg über 4 Prozent, die Aktienmärkte zogen an. Am Folgetag war die Bewegung am Anleihenmarkt vollständig zurückgedreht. Die 30-jährige Rendite stand wieder bei rund 5.26 Prozent, praktisch auf dem Ausgangsniveau, die zehnjährige zurück bei etwa 4.7 Prozent.
Wenn eine Behörde in einen Markt eingreift, wird sie getestet. Solche Eingriffe bleiben selten Einzelfälle, weil sie eine Dynamik erzeugen, in der die Behörde ihre Position immer wieder verteidigen muss. Der Test kam hier innerhalb von 24 Stunden, und das Ergebnis war eindeutig. Bemerkenswert ist, was nicht zurückgedreht wurde. Der Dollar behielt seine Abwertung, gegenüber dem Franken minus 1.8 Prozent. Gold hielt seinen Anstieg. Anders gesagt: Der Anleihenmarkt hat die Intervention verworfen, der Devisenmarkt und die Edelmetalle haben sie akzeptiert. Wenn Interventionen die Renditen nicht dauerhaft drücken können, verlagert sich der Anpassungsdruck in die Währung und in Realwerte.
Warum eine Intervention dieser Grössenordnung überhaupt nötig wurde, und warum sie so wenig bewirkte, erklärt sich erst mit Blick auf die Bilanz dahinter.
Der Haushalt hinter den Anleihen
Am 18. August überschritt die US-Bruttostaatsverschuldung 40 Billionen Dollar, rund 123 Prozent der jährlichen Wirtschaftsleistung und etwa 117’000 Dollar je Einwohner. Vor zehn Jahren waren es 19.4 Billionen. Aussagekräftiger als das Niveau ist das Tempo. Für die Strecke von 39 auf 40 Billionen brauchte der Staat 154 Tage. Für die Strecke von 19 auf 20 Billionen, also einen prozentual grösseren Schritt, brauchte er 588. Das jährliche Defizit liegt bei rund 2 Billionen, oder 5.8 Prozent der Wirtschaftsleistung, und allein im Juli fehlten 432 Milliarden, der höchste Monatswert seit über fünf Jahren. Eine Konsolidierung ist nicht in Sicht: Die Regierung weitet die Ausgaben aus, will die Steuern nicht erhöhen, und der Krieg im Nahen Osten kostet zusätzlich. Hinzu kommt eine Belastung, mit der niemand gerechnet hatte. Nach dem der Supreme Court im Februar die Zölle für rechts widrig erklärte, muss Washington schätzungsweise 165 bis 175 Milliarden an Zolleinnahmen zurückzahlen.
Die eigentliche Zahl ist der Zinsaufwand
Wer verstehen will, warum das lange Ende der Zinskurve plötzlich politisch relevant geworden ist, sollte nicht auf den Schuldenstand blicken, sondern auf die Kosten seiner Bedienung.
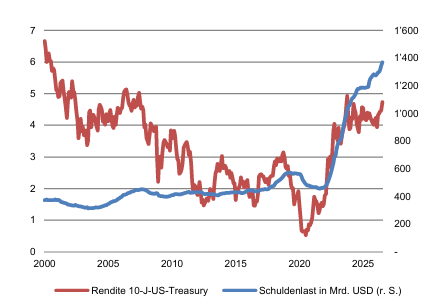
Der Bruttozinsaufwand des US-Staates liegt derzeit bei rund 1’370 Milliarden Dollar pro Jahr. Im Jahr 2021 waren es 450 Milliarden. Umgerechnet zahlen die USA rund 3.7 Milliarden Dollar Zinsen pro Tag. Der Posten übersteigt inzwischen das gesamte Verteidigungsbudget, und er wächst weiter: In den ersten zehn Monaten des laufenden Fiskaljahres stieg er um 10.6 Prozent gegenüber der Vorjahresperiode.
Quelle: Bloomberg Finance L.P.
Der Chart macht deutlich, warum das erst jetzt sichtbar wird. Zwischen 2000 und 2021 wuchs die Schuld kräftig, doch die Zinslast blieb nahezu flach. Der Grund liegt in der roten Linie: Solange die Renditen fielen, wurden fällige Anleihen laufend zu tieferen Sätzen ersetzt. Sinkende Zinsen kompensierten steigende Volumen. Seit 2022 wirken beide Kräfte in dieselbe Richtung, und die blaue Linie steigt fast senkrecht.
Das ist der Kern des Problems, und er ist frappierend simpel. Rund ein Drittel der handelbaren Schuld wird innerhalb von zwölf Monaten fällig. Zusätzlich laufen 2027 und 2028 rund 6.1 Billionen aus, überwiegend zu Sätzen begeben, die deutlich unter den heutigen liegen. Jede dieser Refinanzierungen verteuert den Schuldendienst. Und je kurzfristiger der Staat sich finanziert, desto schneller schlägt jede Zinsbewegung durch.
Warum sich das selbst verstärkt
Damit entsteht eine Rückkopplung, die man einmal ausgesprochen haben muss. Höhere Renditen erhöhen den Zinsaufwand. Ein höherer Zinsaufwand vergrössert das Defizit. Ein grösseres Defizit erzwingt zusätzliche Anleiheemissionen. Und mehr Emissionen bedeuten, dass private Investoren noch mehr Laufzeitrisiko übernehmen müssen, wofür sie eine höhere Entschädigung verlangen. Damit schliesst sich der Kreis.
Verschärft wird das durch die Struktur der Ausgaben. Sozialversicherung und Gesundheitsprogramme, Zinsen und Veteranenleistungen zusammen beanspruchen bereits rund 105 Prozent der Staatseinnahmen, und das bei Einnahmen nahe ihrem Allzeithoch. Diese Verpflichtungen wachsen mit etwa 7.5 Prozent pro Jahr, die Einnahmen mit 4. Es handelt sich zudem nicht um Verpflichtungen, die sich wegdiskutieren lassen: Renten, medizinische Leistungen und Veteranenansprüche sind gesetzlich zugesagt, demografisch determiniert und politisch unantastbar. Rund die Hälfte der Staatseinnahmen stammt aus der Besteuerung von Arbeit, was die Einnahmenseite konjunkturanfällig macht.
Es ist kein rein amerikanisches Problem
Was in Washington passiert, passiert überall. Die langfristigen Renditen erreichten vergangene Woche gleichzeitig in Deutschland, Grossbritannien, Frankreich und Japan Mehrdekadenhochs. Frankreich zahlt für zehnjährige Anleihen 4.12 Prozent, den höchsten Satz seit Oktober 2008, und wendet 2026 rund 77 Milliarden Euro für den Schuldendienst auf nach 66 Milliarden im Vorjahr. Zehnjährige Bundesanleihen rentieren bei 3.25 Prozent, dem höchsten Stand seit 2011.
Das Muster ist überall dasselbe. Die Staatshaushalte geraten in Schieflage, die Schuldenmengen wachsen, und weil das Zinsniveau gestiegen ist, wächst die Zinslast schneller als die Schuld. Gleichzeitig verlangen die Märkte eine höhere Laufzeitprämie, also einen Aufschlag dafür, Geld über lange Zeiträume zu binden. Die Zinskurven werden steiler. Die Schweiz bildet weiterhin die Ausnahme. Hohe Stabilität, tiefe Inflation, wenig Schulden, kein Ausbruch der langfristigen Zinsen. Näher an ein kontrolliertes Experiment kommen Finanzmärkte selten heran.
Unsere Lesart
Wir halten die Rückkäufe nicht für ein isoliertes Ereignis, sondern für einen Baustein in einer engeren Zusammenarbeit zwischen Finanzministerium und Notenbank. Für diese Konstellation gibt es einen Begriff: Fiskaldominanz.
Gemeint ist damit eine Verschiebung der Prioritäten. Eine unabhängige Notenbank richtet ihre Politik am Preisniveau aus. Unter Fiskaldominanz richtet sie sie faktisch daran aus, dass der Staat seine Schulden bedienen kann. Formal bleibt die Unabhängigkeit bestehen, praktisch schrumpft der Spielraum: Zinsen hoch genug anzuheben, um die Inflation entschlossen zu brechen, würde den Haushalt überfordern. Die USA sind dabei der grösste, aber nicht der einzige Fall.
Eine Schuldenlast lässt sich auf vier Wegen abbauen. Man kann sparen, was politisch kaum durchsetzbar ist. Man kann Steuern erhöhen, was ebenfalls unpopulär ist. Man kann die Zahlung einstellen, was ein Staat mit Schulden in eigener Währung nicht nötig hat, weil er sie im Zweifel selbst drucken kann. Oder man kann sie über die Zeit entwerten, indem man die Zinsen unter der Inflationsrate hält. Der Fachbegriff dafür lautet finanzielle Repression, und sie ist der einzige der vier Wege, der ohne Parlamentsbeschluss auskommt und den Betroffenen kaum auffällt. Die USA haben ihn zwischen 1942 und 1951 bereits einmal beschritten, damals mit einer Deckelung der zehnjährigen Rendite bei 2.5 Prozent. Anleiheinvestoren erlitten in der Folge über Jahre negative Realrenditen.
Wer die Rückkäufe verstehen will, sollte deshalb nicht bei ihnen anfangen, sondern bei der Frage, was Washington überhaupt anstrebt. Die Antwort liegt weniger im Handeln des Finanzministeriums als in den Äusserungen der Notenbank. Fed-Chef Warsh wurde nach seiner letzten Pressekonferenz von vielen Kommentatoren als unklar beschrieben. Wir halten seine Botschaft für gut lesbar, wenn man zwei Aussagen nebeneinanderlegt.
Erstens: Er akzeptiert steigende Renditen am langen Ende. Die Wirtschaft wächst kräftig, und der Anleihen markt soll sich daran anpassen. In seinen Worten sollen die Märkte einen Teil der Straffungsarbeit übernehmen, die sonst die Notenbank leisten müsste. Steigende Langfristzinsen bremsen Bautätigkeit, Investitionen und Konsum, ohne dass die Fed den Leitzins anheben und damit den Schuldendienst des Staates verteuern muss.
Zweitens, und das wird meist überhört: Er hält gleichzeitig ausdrücklich an einem reichlichen Liquiditätsangebot fest. Wer wirklich straffen will, entzieht dem Geldmarkt Liquidität. Genau das geschieht nicht.
Der Einwand liegt auf der Hand, und er ist berechtigt: Das Protokoll der Juli-Sitzung liest sich restriktiv. Drei Mitglieder stimmten für eine Erhöhung, weitere befürworteten eine Straffung, falls die Inflation nicht sinkt, und Warsh hat das Zwei-Prozent-Ziel unmissverständlich bekräftigt. Wir halten diesen Widerspruch für auflösbar. Die Rhetorik richtet sich an das kurze Ende und an die Inflationserwartungen, die Bilanzentscheidungen betreffen das lange.
Wenn das lange Ende steigen darf und das kurze Ende durch reichliche Liquidität verankert bleibt, dann ist das Resultat eine steilere Zinskurve. Sie bremst die Wirtschaft dort, wo Bremsen wirkt, nämlich bei langfristigen Finanzierungen. Sie hält gleichzeitig die kurzfristigen Zinsen tief, über die sich der Staat inzwischen überwiegend finanziert. Und genau hier fügt sich der Rückkauf ein.
Operation Twist (again)
Der Staat kauft lange Papiere zurück und finanziert das über kurzfristige Emissionen. Danach hat er gleich viel Schulden, aber eine andere Fälligkeitsstruktur. Das Risiko wird entlang der Kurve umverteilt, nicht reduziert. Wer seine Hypothek von zehn auf zwei Jahre umstellt, hat nicht weniger Schulden. Er hat nur früher wieder ein Gespräch mit der Bank. Notiz am Rande: Bessent kritisierte genau dieses Instrument im Jahr 2024 scharf, als Yellen es einsetzte. Wir werten das nicht moralisch. Wer ein Instrument übernimmt, das er selbst verurteilt hat, tut das selten aus Überzeugung.
Die Zinspolitik ist nur die eine Hälfte. Die andere ist die Ausgabenseite, und sie folgt einer erkennbaren Logik. Bessent hat sie selbst formuliert: Nachdem die Wall Street ihren Tag hatte, sei nun die Main Street an der Reihe. Übersetzt heisst das: gezielte Fiskalausgaben statt breiter Stimulierung. Verteidigungsbeschaffung, strategische Allianzen, kritische Rohstoffe, Energieinfrastruktur. Das sind Programme, die im Inland Aufträge erzeugen, Arbeitsplätze schaffen und die industrielle Basis stärken sollen. Man mag über die Zielgenauigkeit streiten. Über die Grössenordnung nicht. Ein Defizit von rund 6 Prozent der Wirtschaftsleistung ist ein erheblicher Konjunkturimpuls, und zwar in einer Phase, in der die Wirtschaft ohnehin wächst und die Arbeitslosigkeit tief ist. Das erklärt einen Teil der Stärke, die viele Beobachter an der US-Konjunktur aktuell bewundern, und es erklärt zugleich, warum die Inflation nicht auf 2 Prozent zurückkehrt.
Geht Amerika bankrott?
Die Frage liegt nahe, und sie lässt sich präziser beantworten, als die Debatte vermuten lässt. Die Schuldenquote allein taugt dafür nicht. Russland scheiterte 1998 bei einer Quote deutlich unter 100 Prozent, Argentinien 2001 ebenfalls. Japan lebt seit Jahren mit über 200 Prozent. Es gibt keine Schwelle, ab der ein Staat kippt, und wer eine sucht, wird enttäuscht.
Was Staatsschuldenkrisen tatsächlich vorhersagt, ist das Verhältnis des realen Zinses gegenüber dem realen Wirtschaftswachstum. Solange eine Volkswirtschaft schneller wächst, als sie real Zinsen zahlt, sinkt die Schuldenquote selbst dann, wenn der Staat seinen Haushalt vor Zinsen nur ausgleicht. Kehrt sich das Verhältnis um, beginnt die Selbstverstärkung, die wir oben beschrieben haben. Alle grossen Staatsausfälle der jüngeren Geschichte, Griechenland, Argentinien, Russland, Venezuela, Sri Lanka, hatten dieses Merkmal gemeinsam, und zwar unabhängig von ihrer Schuldenquote.
Wo stehen die USA? Der gewichtete Durchschnittszins auf die ausstehende Schuld liegt bei rund 3.4 Prozent, die Jahresteuerung bei etwa 3.4 Prozent. Real zahlt Washington also derzeit praktisch nichts. Dem steht ein reales Trendwachstum gegenüber, das Congressional Budget Office (CBO) und Notenbank übereinstimmend bei rund 1.8 Prozent verorten. Nach diesem Massstab ist die Situation noch nicht alarmierend. Entscheidend ist, dass diese Differenz sich nicht dauerhaft umkehrt. Sie ist ein wichtiger Grund, warum die Schuldenlast heute tragbar bleibt, und sie ist es nur, solange die realen Finanzierungskosten unter dem realen Wachstum liegen.
Von den 5.8 Prozent Defizit entfallen 3.2 Prozentpunkte auf Zinsen, es bleibt ein Primärdefizit von rund 2.6 Prozent. Ohne Primärüberschuss steigt die Quote weiter, und jedes Jahr mit höheren Zinsen schmälert den Spielraum für alles andere. Das CBO erwartet für 2036 einen Schuldenberg von rund 136 Prozent der Wirtschaftsleistung, und einen Anstieg der Zinskosten im selben Zeitraum von 19 auf 26 Prozent der Staatseinnahmen.
Die Analystin Lyn Alden hat dafür den treffenden Ausdruck geprägt, dass nichts diesen Zug aufhält («nothing stops this train»). Sie nennt sechs Treiber: die unterfinanzierte Sozialversicherung, hohe Gesundheitskosten, hohe Verteidigungsausgaben, den wachsenden Zinsaufwand, die politische Polarisierung und die Abhängigkeit der Steuereinnahmen von den Finanzmärkten. Vier davon sind politischer Natur und lassen sich nicht verwalten, sondern nur entscheiden. Diese Entscheidungen fallen nicht, und sie werden auch in der nächsten Legislaturperiode nicht fallen.
Was wir also beobachten, ist kein unmittelbar bevorstehender Bankrott, sondern ein Zustand, in dem die Schuldenlast nicht mehr von selbst schrumpft, sondern aktiv bewirtschaftet werden muss, um die reale Zinslast tief, wenn möglich gar negativ zu halten, notfalls mit der brachialen Zinskurvenkontrolle. Anhand der jüngsten Ereignisse hat diese Bewirtschaftung bereits begonnen.
Warum der Dollar nicht kollabiert
Wenn also Einfluss auf die Zinsen genommen wird, verlagert sich der Druck auf die Währung. Weltweit bestehen Billionen Dollar an Schulden ausserhalb der USA. Wer Dollar schuldet, braucht Dollar, unabhängig davon, was er von der amerikanischen Fiskalpolitik hält. Diese Nachfrage ist vertraglich fixiert und lässt sich nicht kurzfristig umgehen. Sie ist der Grund, warum sich die Dollar-Geldmenge erheblich ausweiten lässt, ohne dass die Währung ihre Funktion verliert.
Hinzu kommt das relative Argument. Wechselkurse messen keine absolute Kaufkraft, sondern das Verhältnis zweier Währungen zueinander. Wenn Japan, Grossbritannien, Frankreich und die Eurozone dieselben Probleme haben und mit denselben Mitteln reagieren, zeigt der Wechselkurs davon weniger als man denken mag.
Sichtbar wird die Entwertung folglich nicht im Devisenmarkt, mit Ausnahme des strukturell starken Schweizer Frankens, sondern gegenüber Massstäben, die sich nicht beliebig vermehren lassen, wie dem Gold.
Ein Thermometer ohne bekannten Siedepunkt
Wie also lässt sich diese Lage einordnen? Am ehesten wie ein Thermometer und ein Siedepunkt, den niemand genau kennt. Die Temperatur steigt messbar: Die Verschuldung wächst, die Zinslast wächst schneller. Das alles lässt sich beobachten. Was sich nicht beobachten lässt, ist die Marke, bei der das System in einen anderen Zustand übergeht. Unsere Erwartung ist, dass es zum Siedepunkt gar nicht kommt. Vorher wird die Politik eingreifen. Die Ankündigung der vergangenen Woche lesen wir als erneuten Schritt in diese Richtung.
Eine steilere Zinskurve wird derzeit in Kauf genommen, aber bereits mit Interventionen «massiert». Steigen die langen Renditen künftig jedoch zu stark an, halten wir eine Form von Zinskurvenkontrolle für den wahrscheinlichsten nächsten Schritt: erst inoffiziell über intensivere Rückkäufe, Emissionssteuerung und Interventionen, dann, falls nötig, auch explizit: Bis X Prozent und nicht weiter.
Den nächsten Prüfstein liefert Jackson Hole vom 27. bis 29. August. Das Symposium ist keine Zinssitzung, aber die erste zusammenhängende Gelegenheit, die Reaktionsfunktion dieser Fed zu lesen. Äusserungen zur Inflationstoleranz, zur Bilanzpolitik oder zum Verzicht auf Vorabsteuerung können die Laufzeitprämie unmittelbar bewegen.
Im Westen nichts Neues
Für Anleger ist die Konsequenz wichtiger als der Mechanismus. Eine Politik, die die Nominalzinsen deckelt, während die Inflation darüber liegt, erzeugt negative Realrenditen. Genau das ist der Punkt, denn nur so lässt sich eine Schuldenlast abtragen, ohne zu sparen und ohne Steuern zu erhöhen.
Daraus folgt unsere Positionierung, und sie ist keine neue. Realwerte profitieren in diesem Umfeld, weil sie nicht beliebig vermehrbar sind. Gold steht dabei an erster Stelle. Die Notenbanken der Schwellenländer haben das längst verstanden und kaufen seit Jahren zu, auch um ihre Dollar-Reserven zu diversifizieren.
Unsere Realwertstrategie bleibt deshalb auch nach mehreren Jahren intakt. Sie war nie eine Wette auf einen Zusammenbruch. Sie ist eine Wette darauf, dass Staaten ihre Schuldenlast über die Entwertung der Währung bewirtschaften, weil alle anderen Wege politisch zu teuer sind. Die vergangenen Wochen haben deshalb nichts geliefert, was unsere Positionierung in Frage stellt.
Woran würden wir merken, dass wir falschliegen? Wenn die zehnjährige Rendite nachhaltig und deutlich steigt, ohne dass Washington abermals reagiert, ist unsere These beschädigt. Dann wäre die Bereitschaft, höhere Finanzierungskosten zu tragen, grösser als von uns unter stellt.
Diese Publikation entstand in Zusammenarbeit mit Aquila.
Die Fed belässt den Leitzins mit 9:3 Stimmen bei 3.50–3.75%, wobei die drei abweichenden Stimmen für eine Erhöhung votierten. Warsh zeichnet ein robustes Konjunkturbild: solides Wachstum, ein Beschäftigungsaufbau im Gleichschritt mit dem Arbeitskräfteangebot und eine leicht auf 4.2% sinkende Arbeitslosigkeit.
Warsh räumt ein Missverständnis aus, das sich nach fünf Jahren hoher Teuerung festgesetzt hat: dass die Fed implizit ein Ziel über 2% verfolge. Er stellt klar, es gebe kein weiches und kein implizites Ziel, sondern nur eines, und dieses liegt bei 2%. Fünf Jahre Inflation über Ziel liessen sich nicht in neun Wochen kurieren, auch nicht durch einen einzelnen Monat mit moderat sinkenden Preisen.
Das ist die zentrale Passage der Pressekonferenz. Sie bringt keine neue Politik, sondern verankert Erwartungen, und sie passt zum «hawkishen» Grundton seiner zweiten Sitzung als Vorsitzender. Zwei weitere Punkte der Pressekonferenz verdienen Beachtung.
Erstens die Renditen. Nominale wie reale Renditen sind über die gesamte Kurve deutlich gestiegen. Einzelne Bewegungen zwischen den Sitzungen liegen laut Warsh im obersten Dezil der letzten zwei Jahrzehnte. Entscheidend ist seine Deutung: Der Markt reagiere auf reale Daten statt auf die Notenbank, und der Rückzug aus der Forward Guidance habe dazu beigetragen. Die Marktteilnehmer lernten, «den Ball zu spielen, nicht den Schiedsrichter». Warsh wertet das als Fortschritt und signalisiert, dass die Fed diesen Kurs fortsetzt: Die Notenbank müsse nicht überall im Zentrum stehen. Damit bestätigt er den Bruch mit der bisherigen Kommunikationsdoktrin, weg von rollierenden Prognosen, hin zu ungefilterter Marktbeobachtung.
Zweitens die Investitionen. Warsh hebt die Stärke der Unternehmensinvestitionen hervor, getrieben vom KI-nahen Hightech-Bereich aus Ausrüstung und Software. Dieser wächst auf Vierquartalsbasis um knapp 20% und überstrahlt alle übrigen Kategorien. Offen bleibt für ihn, ob der Capex-Boom über steigende Preise für Speicherchips eine breitere Inflationsdynamik auslöst.
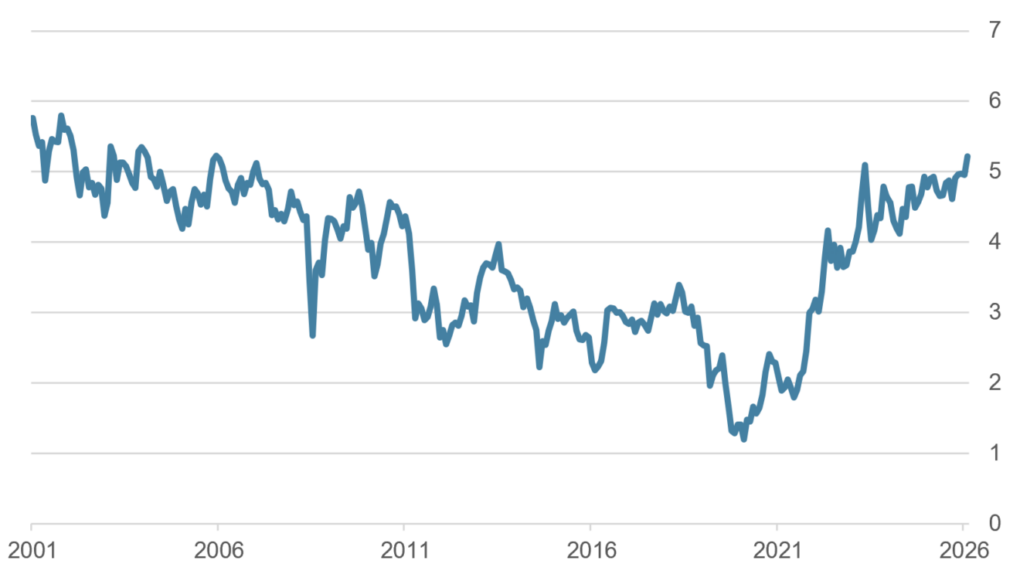
Nach Entscheid und Pressekonferenz stiegen die Renditen deutlich. Zehnjährige Treasuries markieren mit 4.7% ein Jahreshöchst, dreissigjährige notieren über 5.2% und damit auf einem Niveau, das zuletzt 2004 erreicht wurde.
Rendite 30-jähriger U.S.-Staatsanleihen
Quelle: Bloomberg Finance L.P.
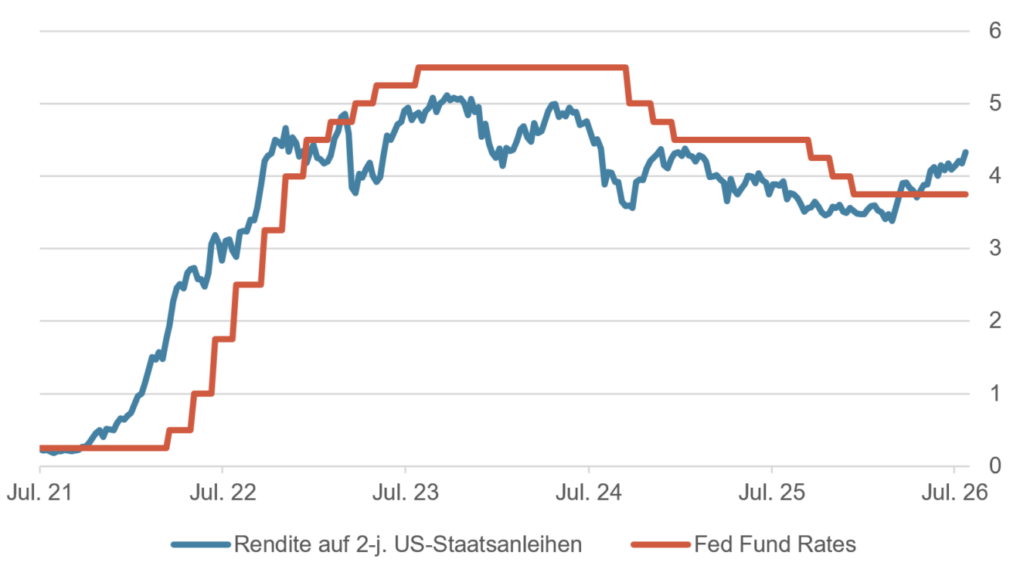
Auch das kurze Ende bestätigt unsere Einschätzung steigender (Leit-)Zinsen. Die zweijährige Rendite notiert mit 4.3% rund 55 Basispunkte über der Obergrenze des Zielbands und hat den Abstand allein im letzten Monat um 24 Basispunkte ausgeweitet. Da diese Laufzeit den erwarteten Durchschnitt der Leitzinsen über zwei Jahre abbildet, preist der Markt eher weitere Straffung als Senkungen ein. Aufschlussreich ist die Konstellation selbst: Nahe einem Zinshochpunkt liegt die zweijährige Rendite üblicherweise unter dem Leitzins, weil die Märkte kommende Senkungen vorwegnehmen. Seit Ende April kehrt sich dieses Muster um. Ein Teil des Anstiegs entfällt allerdings auf die von Warsh betonte Laufzeitprämie, nicht auf reine Zinserwartungen. Das Signal deutet damit auf eine Neigung zu höheren Sätzen, nicht auf einen datierten Zinsschritt, im Einklang mit den drei Gegenstimmen im FOMC hin.
Rendite 2-jähriger U.S.-Staatsanleihen vs. Fed Fund Rates
Quelle: Bloomberg Finance L.P.
Die Marktteilnehmer spielen, wie von Warsh gefordert, den Ball: Sie quittieren den Nullentscheid und die reduzierte Kommunikation kritisch.
Diese Publikation entstand in Zusammenarbeit mit Aquila.
Kurz vor Ablauf von Trumps Ultimatum einigten sich die USA und der Iran auf eine zweiwöchige Waffenruhe. Im Gegenzug zur Feuerpause öffnet Teheran die Strasse von Hormus. Pakistan agierte als Vermittler zwischen den beiden Kriegsparteien. Israel ist nicht Teil des Waffenstillstandes und bedingt sich Operationen im Libanon gegen die Hisbollah aus.
Angesichts der weit auseinanderliegenden Standpunkte – insbesondere der unmissverständlichen Grundhaltung Netanjahus zum Kriegsziel – ist ein Kriegsende unwahrscheinlich. Die iranischen Forderungen nach Kriegsreparationszahlungen, vollständiger Aufhebung der Sanktionen, Abzug der US-Truppen aus der Region sind für die Bündnispartner USA und Israel politisch inakzeptabel.
Die Öffnung der Meerenge bei Hormus entspannt zwar die kritische Situation an den globalen Rohstoffmärkten. Rohstoffpreise aller Sektoren geben teils deutlich nach. Die Ausnahme bilden die Edelmetalle, die dank implodierenden Energiepreisen, tieferer Inflationsgefahr und sinkenden Zinskurven mit einer Kurserholung reagieren. Auch die Aktienmärkte, Rentenpapiere und sogar Krypto notieren aufgrund der aufgehellten Stimmung euphorisch. Von der Öffnung der Meerenge und der Mobilisierung der Güterströme profitieren aber hauptsächlich Südostasien und Europa – also nicht zwingend Ziele, die Trump auf seiner Agenda führt.
Wir beurteilen die Marktreaktion grundsätzlich als nachvollziehbar, aber gleichzeitig für übertrieben. Dies aufgrund der stark divergierenden Forderungskatalogen der beiden Parteien. Eine für beide Seiten akzeptable Schnittmenge stufen wir als derart gering ein, dass wir die Wahrscheinlichkeit eines nachhaltigen Kompromisses als sehr gering einstufen. Die Feuerpause dürfte auf beiden Seiten eher zur Retablierung der Ressourcen und Kräfte genutzt werden, was schliesslich in einer neuerlichen Eskalation münden dürfte. Im Laufe der Verhandlungen werden sich diese Diskrepanzen zunehmend herauskristallisieren und die anfängliche Euphorie wird der Realität weichen müssen. Wir stufen die Ruhe als sehr fragil ein, was durch die Verletzung der Feuerpause bereits bestätigt wird.
Wie haben die Märkte auf den Waffenstillstand reagiert und wie beurteilen wir die weitere Entwicklung?
Energierohstoffe
Die Notierungen auf Energierohstoffen haben über Nacht deutlich nachgegeben. Heute Morgen liegen die Kurse von Erdöl und -gas rund 15% tiefer. Der Nachschub war mehr als ein Monat unterbrochen, was sich durch die Freigabe der Meerenge nicht unmittelbar kompensieren lässt. Die Lieferwege bleiben auf absehbare Zeit beeinträchtigt und die Güterverfügbarkeit eingeschränkt. Wir erwarten eine Stabilisierung auf erhöhten Kursen von WTI und Brent bei rund USD 100 mit dem Risiko von Ausreissern nach oben. Angezapfte strategische Ressourcen müssen wieder ersetzt werden, was eine erhöhte Nachfrage nach sich zieht.
Konjunktur
Der Erdölschock ist vorerst abgewendet. Dennoch resultiert aus den gestiegenen Rohstoffpreisen ein Inflationsschub. Wir beurteilen die kurzfristig tieferen Renditen aber als Strohfeuer. Mittelfristig dürfte das Zinsniveau aufgrund des Preisdruckes höher ausfallen als es den hochverschuldeten Staaten wie den USA lieb wäre. Entsprechend sehen wir wenig Spielraum für geldpolitischen Lockerungen. Die Unsicherheiten und das gestiegene Preisniveau drücken die Konsumlaune und die Wirtschaft. Begrenzter geldpolitischer Handlungsspielraum lässt kaum konjunkturelle Stützungsmöglichkeiten zu. Aufgrund eines geringen Wachstums und etwas erhöhter Inflation stufen wir unverändert eine Stagflation als wahrscheinlichstes Szenario ein.
Anleihen
Trotz der aktuell leicht rückläufigen Renditen rechnen wir mit der Fortsetzung von höheren Zinsniveaus für die absehbare Zeit («higher for longer»). In einigen Ländern haben die Renditen auf 10-jährige Staatsanleihen ein 15-Jahreshoch erreicht. Wir befanden uns damals im Nachgang zur grossen Finanzkrise von 2008/9 und der Währungs- und Schuldenproblematik in der Eurozone.
Edelmetalle
Edelmetallkurse reagieren heute erfreulich auf die veränderte Datenlage und die abgewendete Eskalation. Die Korrelationen wirken unverändert – nun in umgekehrter Richtung. Tiefere Zinsen, ein schwacher US-Dollar und günstigere Energiepreise wirken derzeit stützend. Da wir aber keine grundsätzliche Trendwende in den wirtschaftlichen Rahmenbedingungen erwarten, sollten sich die Kurse ausnivellieren. Gold gilt zwar als Inflationsschutz, hat derzeit aber diesen Nimbus verloren, dürfte diesen aber wieder erlangen, was sich dann wieder Kurs stützend auswirken wird. Wir bleiben für Edelmetalle weiter positiv gestimmt.
Aktienindizes
Die aufgeschobene Eskalation, die kurzfristig gesunkenen Unsicherheiten und tieferen Renditen wirken für die Aktienmärkte als Brandbeschleuniger – aber wohl mit geringer Wirkungsdauer. Die anstehenden Geschäftsergebnisse werden zu Konjunktur und Konsumverhalten weiteren Aufschluss liefern und die Kurse bewegen. Die gedrückte Stimmung stufen wir als bremsend ein. Wir halten an unserer leichten Zurückhaltung gegenüber Aktien fest. Wir bevorzugen defensive Anlagen mit Dividendenfokus und sind breit diversifiziert.
Konklusion
Die seit Kriegsbeginn bestehenden Trends sind aktuell umgekehrt und könnten sich vorerst fortsetzen. Die heutige Marktbewegung stufen wir allerdings als Überreaktion ein. Ernüchternde Verhandlungen werden die Realität an die Märkte und in die Bewertungen zurückbringen. Die Befindlichkeiten sind allseits angekratzt und die Konsensfindung dürfte sich schwierig gestalten. Übertriebener Optimismus ist daher aus unserer Sicht verfehlt und die Zurückhaltung dürfte sich bald auch an den Märkten abzeichnen.
Diese Publikation entstand in Zusammenarbeit mit Aquila.
Die jüngste geopolitische Eskalation im Nahen Osten hat spürbare Auswirkungen auf die globalen Energie‑ und Finanzmärkte. Störungen der Öl‑ und Gaslieferketten treiben die Energiepreise und erhöhen den Inflationsdruck, was das Wirtschaftswachstum dämpft. An den Finanzmärkten reagieren Anleihen mit steigenden Renditen, während Aktien von erhöhter Unsicherheit und Volatilität geprägt sind. Der US‑Dollar und der Schweizer Franken profitieren in diesem Umfeld als sichere Häfen. Trotz der angespannten Lage könnten moderatere Inflationsdaten im weiteren Jahresverlauf mittelfristig wieder Spielraum für eine lockerere Geldpolitik eröffnen.
Diese Publikation entstand in Zusammenarbeit mit Aquila.
Die Angriffe von Israel auf die (Energie-)Infrastruktur Irans halten an. Der Iran reagiert weiter mit Raketen auf israelische Städte. Die Nachfolge des getöteten Religionsführers Ayatollah Ali Khamenei tritt sein Sohn Mojtaba Chamenei an, der zum neuen Ziel der israelisch-amerikanischen Offensive wird.
Mittlerweile ist die Meerenge von Hormus faktisch geschlossen. Die angekündigten amerikanischen Eskortierungen für Handelsschiffe greifen noch nicht. Der Irak und Kuwait reduzieren ihre Erdöl- und Erdgasproduktion, weil der Seeweg durch die Meerstrasse blockiert ist. Die Notierungen für Rohöl sind sprichwörtlich explodiert und von rund 67 USD vor Kriegsbeginn auf beinahe 120 USD pro Fass angestiegen.
Dieser massive Anstieg der Rohstoffpreise droht sich bald inflationär auszuwirken und im Zusammenhang mit den schwachen US-Arbeitsmarktzahlen vom letzten Freitag und dem etwas schwächeren Beige Book-Bericht das Fed tritt das Stagflationsszenario wieder in den Fokus. Zinssenkungen der Fed als Intervention stehen daher vorerst kaum zur Diskussion. Mehrere Fed-Mitglieder haben dies am Freitag bekräftigt und sehen keinen Grund für kurzfristige Zinssenkungen.
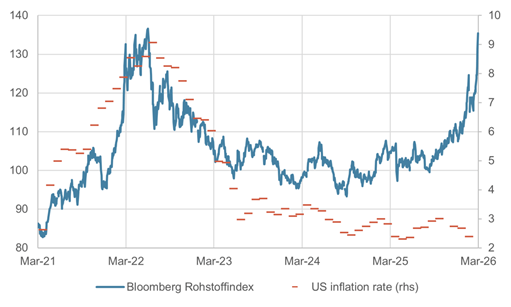
Bloomberg Rohstoffindex und US-Inflationsrate in %, Quelle: Bloomberg Finance L.P.
Renditen auf 10-jährige Staatsanleihen sind seit Kriegsausbruch und der Inflationsrisiken deutlich gestiegen. Aktuell stehen die Sätze in der Schweiz bei 0.45%, in Deutschland bei 2.90% und in den USA bei 4.19%. In Frankreich haben die Renditen auf über 3.60% angezogen und erreichen ein 15-Jahreshoch. Wir erwarten, dass sich dieser Anstieg aufgrund der zu erwartenden Teuerung fortsetzen wird.
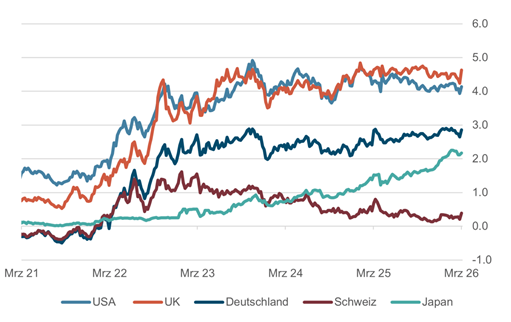
Renditen 10-jähriger Staatsanleihen in %, Quelle: Bloomberg Finance L.P.
Die Aktienindizes haben aufgrund der Geschehnisse übers Wochenende mit deutlichen Kursrücksetzern reagiert – dies nach bereits einer der schlechtesten Wochenperformance seit längerer Zeit, dies v.a. in den europäischen Märkten. Der SMI hat auf Wochenfrist mit -7.6% korrigiert und gab auch heute in der Eröffnung um gut 3% nach. Die leicht nachgebenden Energierohstoffe heute Morgen geben für die Aktienmärkte aber ein leichtes Entspannungssignal. Die amerikanischen Index-Futures reagieren heute mit Abschlägen, die einige technische Verkaufssignale auslösen könnten und die Kurse auf ein 6-Monatstief drücken. Kritisch sind im Tagesverlauf die gleitenden 200-Tagesdurchschnitte zu verfolgen.
Von den steigenden Rohstoffpreisen profitieren üblicherweise der US-Dollar und der Schweizer Franken als «Save Haven», sowie die rohstoffnahen Währungen CAD und AUD. Kurzfristig hat der Euro-Franken-Kurs die Marke von 0.90 heute Morgen unterschritten. Angesichts der Entspannungstendenzen übersteigt der Kurs bereits wieder das wichtige Unterstützungsniveau.
Wir verfolgen das aktuelle Marktgeschehen eng und kritisch, sind aber entspannt aufgrund der breiten Diversifikation, insbesondere in Edelmetallen und alternativen Anlagen, welche in diesem Umfeld stabilisierend wirken.
Diese Publikation entstand in Zusammenarbeit mit Aquila.
Was ist passiert?
Am vergangenen Samstag haben die USA und Israel zivile und militärische Ziele im Iran angegriffen. Dabei ist Ayatollah Ali Kamenei, der iranische Revolutionsführer ums Leben gekommen. Die iranische Regierung hat eine 40-tägige Staatstrauer angekündigt.
Der Iran hat mit Gegenangriffen auf Israel und auf amerikanische Militärbasen in mehreren arabischen Golfstaaten reagiert. Es besteht die Gefahr einer Ausweitung der kriegerischen Auseinandersetzung auf die benachbarten Staaten und länger andauernden Kampfhandlungen. Dies wirft Fragen zur Munitions- und Versorgungsthematik auf der Seite beider Kriegsparteien auf. Im Iran sind die Vorräte nach dem 12-Tage-Krieg von 2025 stark reduziert und die Lieferungen seitens China und Russland unklar. Die USA haben zwar Teile ihrer Kriegsflotte in die Region verschoben und die Ressourcen in Europa zusammengezogen, allerdings stellen sich aufgrund der kurzen Vorbereitungszeit Fragen zur Einsatzfähigkeit. Aufgrund der Unterstützung der Ukraine im Krieg gegen Russland könnten auch für die USA Lieferengpässe bei einigen Waffensystemen bestehen.
Die internationalen Reaktionen auf die Eskalation in der Region fielen unterschiedlich aus. Russland äusserte sich zynisch zum «Friedensstifter Trump» und verurteilte den Angriff auf den Iran aufs Schärfste. In Europa haben sich Macron, Merz und Starmer zu einer gemeinsamen Verlautbarung gegen die Angriffe Irans auf Israel und die benachbarten Staaten zusammengeschlossen und die Parteien zur Wiederaufnahme diplomatischer Gespräche aufgefordert. Diese waren Ende letzter Woche in Genf ohne Erfolg abrupt abgebrochen worden.
Im Zusammenhang mit der Eskalation in der Region sind die geopolitischen Risiken massiv angestiegen. Dies dürfte insbesondere auf den Rohstoffsektor Auswirkungen haben.
Edelmetalle sind hier die ersten Profiteure und in zweiter Linie sind Kursanstiege bei den Energierohstoffen zu erwarten. Letztere hängen von den Massnahmen Irans in der Strasse von Hormus ab. Über diesen Verkehrsweg werden über 20 % der weltweiten Energierohstoffe transportiert. Eine Blockade könnte die Notierungen explodieren lassen, die Versorgungslage massiv einschränken und die Inflation global anheizen, was nicht zuletzt Donald Trump missfallen dürfte, sind seine Umfragewerte auch aufgrund der hohen Lebenshaltungskosten bereits jetzt auf historischen Tiefstständen aller bisheriger Präsidenten in diesem Jahrhundert.
Diese Publikation entstand in Zusammenarbeit mit Aquila.
Die US-Intervention in Venezuela markiert einen geopolitischen Wendepunkt und die erste konkrete Umsetzung der aktualisierten US-Doktrin in der westlichen Hemisphäre. Der Sturz Maduros ist weniger isolierte Militäraktion als strategische Machtdemonstration gegenüber China, Russland und Iran. Chinesische Investitionen im Ölsektor wurden faktisch entwertet, die Kontrolle über Venezuelas Ressourcen liegt nun bei den USA.
Trotz beträchtlicher Reserven bleiben hohe Investitionskosten, institutionelle Schwächen und fragile Stabilität zentrale Risiken. Wir leiten keine unmittelbaren taktischen Anpassungen ab, sehen uns aber in unserer strategischen Ausrichtung bestätigt. Gold bleibt übergewichtet als Versicherung gegen geopolitische Eskalation, Inflationsrisiken und fiskalische Disziplinlosigkeit, während
wir traditionelle Anleihen weiterhin untergewichten und konsequent in CHF absichern.
Weiterführende Informationen in der ausführlichen Beilage unseres Investment-Partners.
Diese Publikation entstand in Zusammenarbeit mit Aquila.